Автоматизация субсидий в Digital Q.CoreBanking: как банки ускоряют выдачу льготных кредитов
По данным CNews.ru, «Диасофт» расширил функциональность продукта «Учёт субсидий» в составе Digital Q.CoreBanking — теперь система автоматизирует работу не только с кредитными договорами, но и с факторингом.
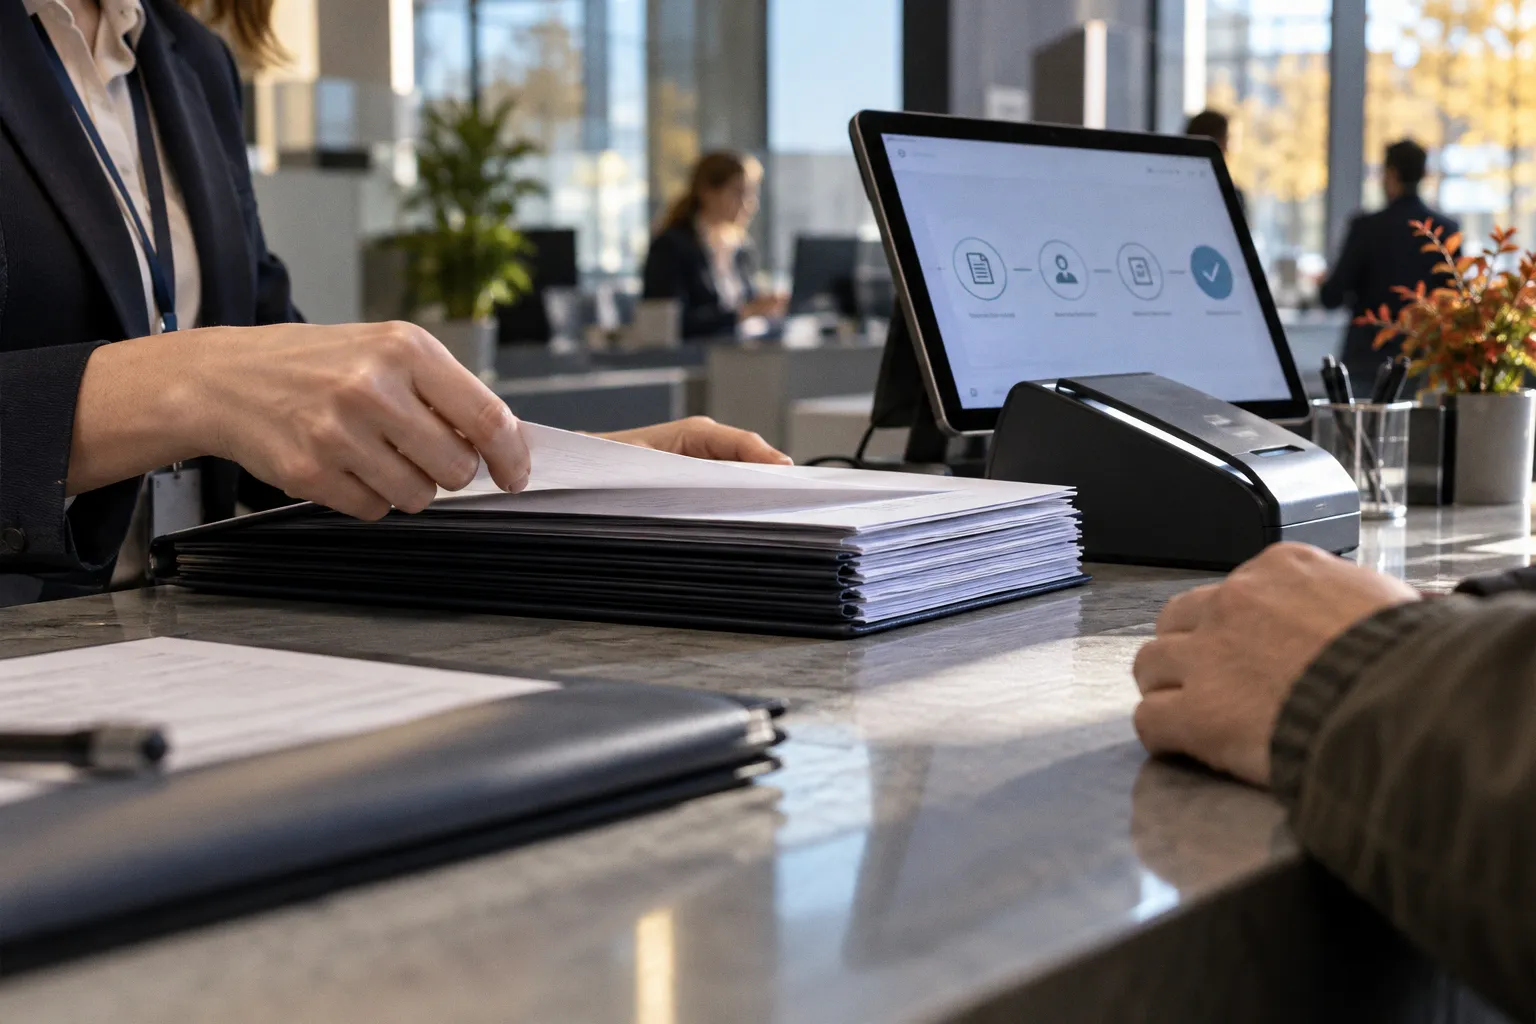
«Диасофт» поможет банкам централизованно учитывать субсидии по кредитам и факторингу
Для P2P-инвестора это не просто ИТ-новость: банки подтягивают скорость обработки льготных сделок, и арбитраж между банковским финансированием и краудлендингом начинает сужаться.
Что именно меняется в банковской «кухне»
Раньше «Учёт субсидий» заточивался под кредитные договоры — факторинговые требования банкам приходилось вести параллельно, вручную сверять с условиями программы, считать лимиты и готовить реестры для министерств. Теперь продукт покрывает оба инструмента в одном контуре. Система сама проверяет актив на соответствие критериям программы субсидирования, учитывает параметры и лимиты, рассчитывает сумму компенсации и формирует график возмещения. Всё это отображается в едином интерфейсе в реальном времени — никаких ручных выгрузок, никаких Excel-мостов между фронтом и бэком.
Для кредитной организации это означает конкретную экономику: меньше операционки на каждом субсидируемом договоре, меньше ошибок в реестрах для госорганов, быстрее проходит сделка от заявки до выдачи. По сути — снижается себестоимость обработки льготного договора, и банк может наращивать объёмы без кратного роста штата.
Почему это важно для P2P-инвестора
Субсидия — это единственный способ сделать кредитование среднего бизнеса экономически осмысленным при текущей ключевой ставке. Банк получает возмещение части ставки из бюджета и может выдавать дешевле рынка, не теряя маржи. Чем быстрее и дешевле банк обрабатывает такие сделки, тем охотнее он наращивает портель. А это прямой конкурент краудлендинговым платформам за одну и ту же аудиторию — малый и средний бизнес с оборотными потребностями.
Логика простая: часть заёмщиков, которые раньше шли в P2P за скоростью и упрощённым скорингом, может вернуться в банки — благо ставка с субсидией ниже. Платформам придётся либо подвинуться по ставке (читай — резать доходность инвестора), либо уходить в сегменты, куда банки объективно не доходят: микробизнес, короткие оборотные займы, нишевые отрасли вроде e-commerce-сегмента. Именно там маржинальность для инвестора остаётся рабочей, но и риск, понятно, выше.
В «Диасофте» подчёркивают прагматичный мотив: автоматизация помогает банкам наращивать активы и снижать операционные риски. Это не маркетинговая риторика — это сигнал, что системный игрок перестраивает себестоимость под высокую ставку.
На что смотреть в портфеле
Первое — доля субсидированных кредитов и факторинга в отчётности ЦБ. Если она растёт, имеет смысл пересмотреть позиции в платформах, которые сидят на «банковских» заёмщиках с оборотом от 50 млн. Второе — качество скоринга самой платформы. Когда банк подтягивает скорость, у P2P остаётся только одно конкурентное преимущество: умение быстро и точно оценивать тех, кому банк отказал. Третье — концентрация портфеля на одной платформе. Чем уже специализация платформы, тем чувствительнее она к любому сдвигу в банковской конкуренции. Диверсификация по платформам и нишам — единственная рабочая страховка от этого тренда.