Геополитика в портфеле: как кризис в Ормузском проливе угрожает краудлендинговым займам
По данным ООН, перебои в Ормузском проливе грозят вытеснением малого бизнеса с рынков — и для краудлендингового инвестора это не далёкая геополитика, а прямой сигнал пересмотреть заёмщиков ещё до следующей сделки.
Где узкое горлышко
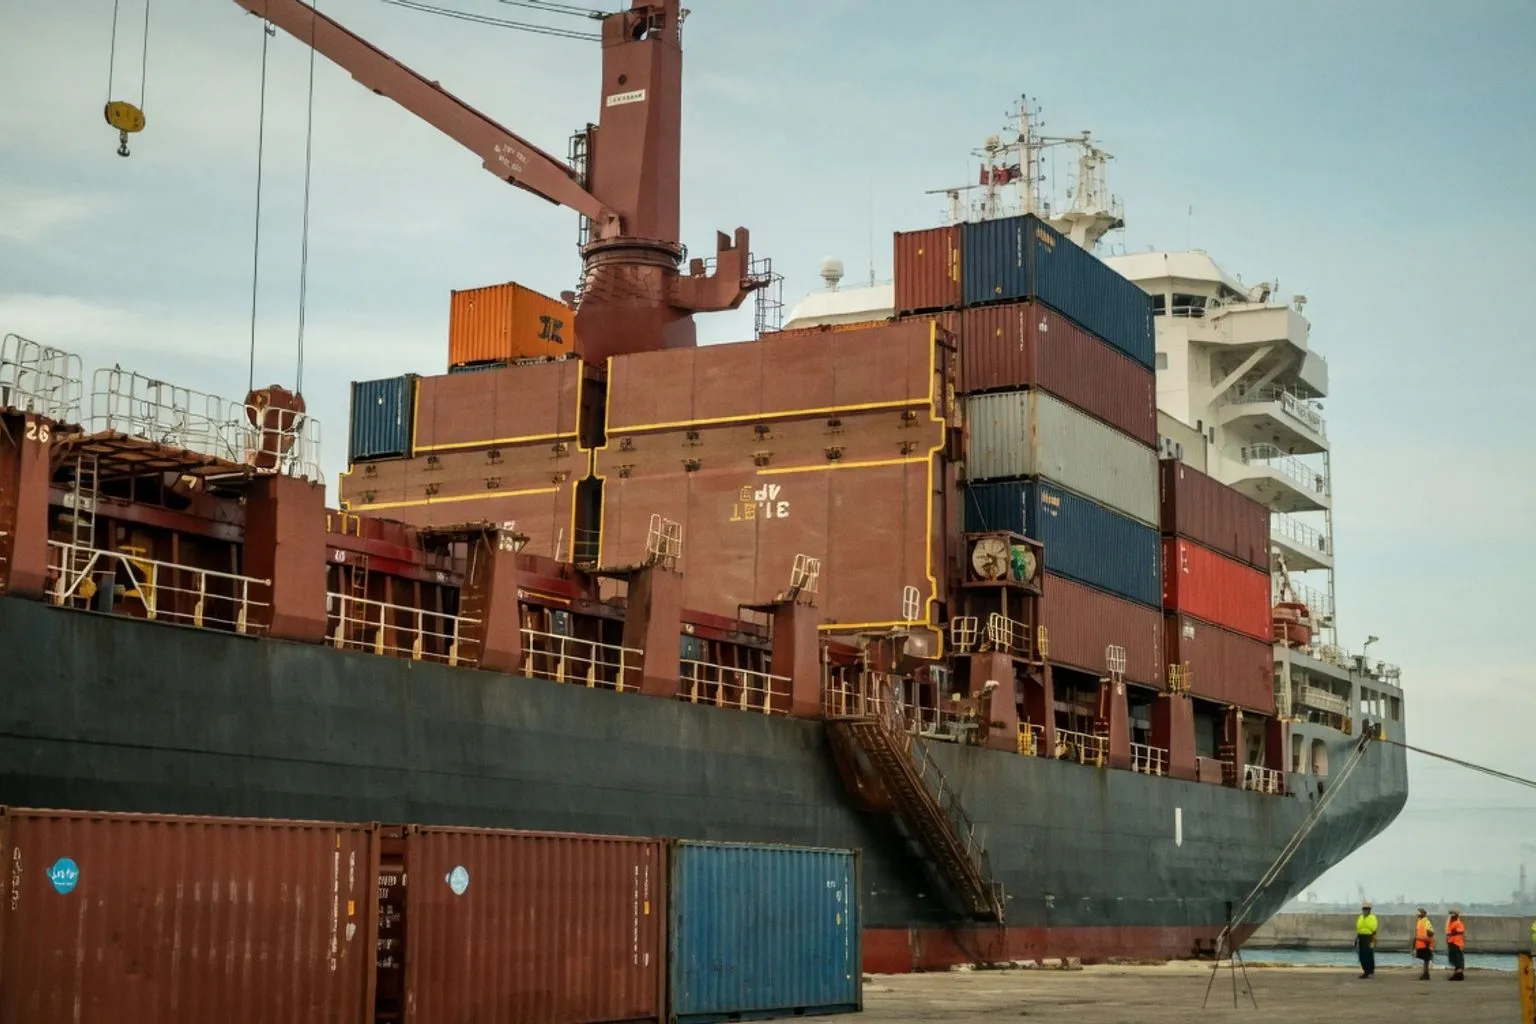
Ормузский пролив — ключевая артерия мировой нефтеперевозки: через него идёт значительная часть углеводородного экспорта, от которого зависят цены на топливо, фрахт и логистику по всему миру. Как сообщает ООН, любые сбои там немедленно транслируются в удорожание сырья, удлинение сроков поставки и хаос в графиках комплектующих. Первыми под удар попадают не корпорации с длинными контрактами и валютными хеджами, а малые поставщики, селлеры и небольшие производственники — у них нет ни складского запаса, ни запасных маршрутов, ни штатного юриста, который впишет в договор пункт о форс-мажоре. Это и есть та самая «касса», которая рвётся первой.
Что это меняет в портфеле займов
Если ваш заёмщик на краудлендинговой платформе завязан на импортные компоненты, длинную логистику или работает с экспортной выручкой — самое время честно задать ему неудобные вопросы. Есть ли у него складской запас на два-три месяца? Как быстро он переключится на альтернативного поставщика? Прописана ли в его договоре с покупателем формула пересмотра цены при росте фрахта? Это не академическая теория — это та самая проверка на кассовый разрыв, которую вы делаете перед каждой сделкой, просто теперь к ней добавляется геополитическая надбавка.
Повышенные ставки по новым займам, которые вы видите на платформах, могут быть не «жадностью площадки», а попыткой заёмщика заложить в обслуживание долга риск удорожания логистики. К таким ставкам стоит относиться без скепсиса — это рыночная премия за риск, а не маркетинговая накрутка.
На что смотреть дальше
Во-первых, динамика цен на топливо и фрахт — если они продолжат рост, волна дойдёт до розничного сегмента и селлеров на маркетплейсах через один-два квартала, и тогда мы увидим первые просрочки по займам, которые сегодня выглядят безоблачно. Во-вторых, публичные отчёты платформ о просрочке: рост даже на два-три процента — ранний сигнал, который легко пропустить, если смотреть только на номинальную доходность. В-третьих, не ведитесь на красивые истории о «государственной поддержке» и «импортозамещении» — смотрите на реальный денежный поток заёмщика. Один квартал с маржой ниже средней — повод приостановить новые сделки именно в этом сегменте, а не искать следующий заём.
Диверсификация здесь работает как никогда: распределяйте портфель между платформами, отраслями и сроками, не складывайте все яйца в одну «логистическую» корзину. Кризис — не время проверять доходность, кризис — время проверять, вернутся ли деньги вообще.